









Von operativer Exzellenz zu wirtschaftlicher Wirkung Warum Chemieunternehmen Verbesserungen konsequent in wirtschaftlichen Wert übersetzen müssen
Anbieter zum Thema


Operative Verbesserungen in der Chemieindustrie schaffen nicht automatisch wirtschaftlichen Wert: Höhere Anlagenverfügbarkeit und mehr Durchsatz müssen sich in Gewinn- und Verlustrechnung, Cashflow und Bilanz niederschlagen. Wie Unternehmen Markt- und Preiseffekte, Fixkosten und Turnarounds berücksichtigen – und Transformationen konsequent an messbaren Wertbeiträgen ausrichten.
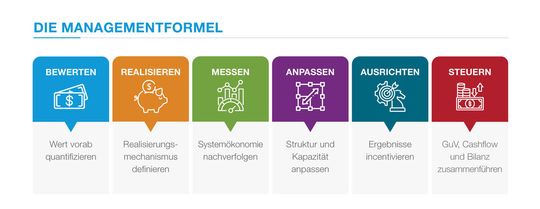
Die Chemieindustrie steht vor einer unbequemen Realität: Viele Unternehmen investieren erhebliche Ressourcen in operative Verbesserungen, doch der wirtschaftliche Effekt bleibt häufig unscharf. Anlagen laufen stabiler, Durchlaufzeiten sinken, technische Kennzahlen verbessern sich – und trotzdem ist nicht immer klar, ob dadurch tatsächlich mehr Ergebnis, mehr Cashflow oder mehr Unternehmenswert entsteht. Studien zu groß angelegten Transformationsprogrammen zeigen das Ausmaß dieser Lücke: Selbst erfolgreiche Programme realisieren finanziell betrachtet nur rund zwei Drittel des ursprünglich identifizierten Potenzials, weniger erfolgreiche eher ein Drittel – etwa ein Viertel des Wertes geht bereits in der Zielsetzungsphase verloren, mehr als die Hälfte während und nach der Umsetzung. In einem Umfeld schwacher Nachfrage, volatiler Rohstoffpreise, Überkapazitäten und anhaltenden Margendrucks reicht operative Exzellenz allein nicht mehr aus.
Der blinde Fleck vieler Transformationen
Transformationsprogramme scheitern selten daran, dass einzelne Maßnahmen nicht sinnvoll wären. Der Wert geht meist an den Schnittstellen verloren: zwischen Initiative und operativem KPI, zwischen KPI und Organisation, zwischen Organisation und Gewinn- und Verlustrechnung. Wird vor dem Start nicht sauber definiert, welche Kostenposition, welcher Umsatzhebel oder welcher Kapitaleinsatz beeinflusst wird, bleibt die Verbesserung im Maschinenraum stecken.
Melden Sie sich an oder registrieren Sie sich und lesen Sie weiter
Um diesen Artikel vollständig lesen zu können, müssen Sie registriert sein. Die kostenlose Registrierung bietet Ihnen Zugang zu exklusiven Fachinformationen.
Sie haben bereits ein Konto? Hier einloggen

